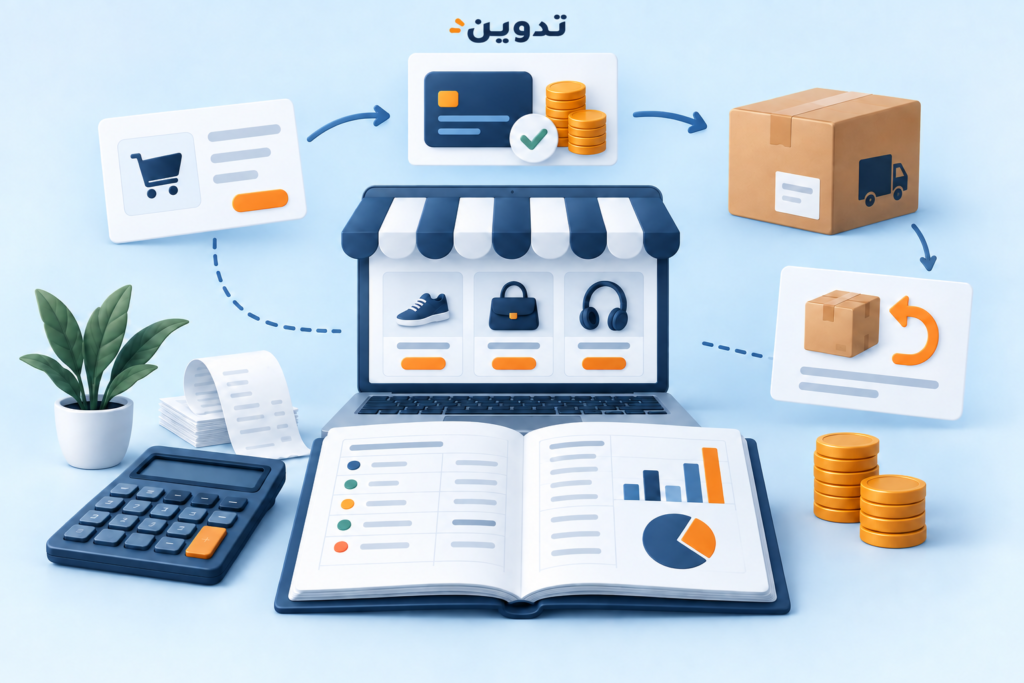
محاسبة المتجر الإلكتروني لا تتوقف عند إجمالي المبيعات الظاهر في لوحة المتجر. الأهم هو مطابقة الطلبات التي اكتملت، والفواتير، والمبالغ التي حصّلتها بوابة الدفع، والتحويلات البنكية، ورسوم المنصة والمرتجعات. لذلك قد يختلف رقم المبيعات عن صافي المبلغ الذي وصل إلى البنك، ولكل فرق مستند ومعالجة محاسبية.
في هذا الدليل نوضح دورة محاسبة المتاجر الإلكترونية في السعودية، ونقدم مثالًا مبسطًا لتسوية المبيعات والعمولات والمرتجعات، مع أهم نقاط ضريبة القيمة المضافة والفوترة الإلكترونية.
ما الذي يجعل محاسبة المتاجر الإلكترونية مختلفة؟
تتوزع بيانات البيع الإلكتروني عادةً بين أكثر من نظام: منصة المتجر، وبوابة الدفع، وشركة الشحن، والنظام المحاسبي، والحساب البنكي. وقد يعرض كل نظام توقيتًا أو قيمة مختلفة؛ فالطلب قد يُسجَّل اليوم، ويُشحن لاحقًا، ثم تُحوّل بوابة الدفع حصيلته بعد خصم رسومها.
إذا جُمعت هذه الأرقام في رقم واحد دون تسوية، قد تُسجل المبيعات أو المصروفات أو المرتجعات بصورة غير دقيقة. الحل هو ربط كل عملية بمستندها، ومقارنة التقارير على أساس الفترة نفسها.
العناصر الأساسية في محاسبة المتجر الإلكتروني
1. الطلبات والمبيعات المكتملة
ميّز بين الطلب الجديد، والطلب المدفوع، والطلب المشحون أو المسلَّم، والطلب الملغى. لا يكفي عدد الطلبات المنشأة وحده لقياس الإيراد؛ فالمعالجة تعتمد على سياسة المنشأة وطبيعة التوريد ومرحلة تنفيذ الالتزام تجاه العميل. احتفظ بحالة كل طلب ورقمه وتاريخه وقيمته وأي خصم مرتبط به.
2. التحصيل والتسوية البنكية
تُحصّل بوابة الدفع المبلغ من العميل، وقد تخصم عمولة أو مبالغ أخرى قبل تحويل الرصيد إلى حساب المنشأة. سجّل قيمة البيع والرسوم كلًّا على حدة، ثم طابق صافي التحويل مع كشف البنك وكشف تسوية البوابة. التحويل البنكي هو حركة نقدية، ولا يشرح وحده تفاصيل المبيعات التي كوّنته.
3. رسوم المنصات وبوابات الدفع والشحن
قد تتضمن التسوية عمولة معالجة الدفع، أو اشتراك المنصة، أو تكلفة شحن تتحملها المنشأة. صنّف كل رسم بحسب مستنده وطبيعته، ولا تخصمه مباشرة من الإيراد لمجرد أن البوابة حسمته من التحويل. وراجع فاتورة مقدم الخدمة لمعرفة المعالجة الضريبية المناسبة للرسوم.
4. المرتجعات والإلغاءات والاستردادات
اربط كل مرتجع بالطلب الأصلي والفاتورة والتحصيل ورد المبلغ للعميل. وسجّل أثره على المبيعات والضريبة والمخزون بحسب ما حدث فعلًا: هل قُبلت السلعة وأُعيدت للمخزون؟ هل رُدّ كامل المبلغ أم جزء منه؟ وهل سبق إصدار فاتورة ضريبية؟ هذه التفاصيل تحدد المستندات والتسوية المطلوبة.
5. المخزون وتكلفة البضاعة المباعة
تابع حركة المخزون من الشراء إلى البيع والمرتجع. عند بيع سلعة، ترتبط العملية بإخراجها من المخزون وإثبات تكلفتها وفق سياسة المنشأة؛ وعند قبول مرتجع صالح للبيع، يُراجع أثره على المخزون والتكلفة. بذلك تظهر صورة أقرب لهامش الربح، لا قيمة المبيعات وحدها.
مثال عملي: لماذا يختلف التحويل البنكي عن المبيعات؟
للتوضيح فقط، لنفترض أن متجرًا مسجلًا في ضريبة القيمة المضافة باع خلال فترة سلعًا خاضعة للنسبة الأساسية، وكانت المبيعات قبل الضريبة 10,000 ريال. ضُبط المثال على نسبة أساسية قدرها 15%، وقُبلت مرتجعات بقيمة 1,000 ريال قبل الضريبة، مع افتراض استرداد الضريبة المرتبطة بها. كما خصمت بوابة الدفع رسومًا إجمالية قدرها 230 ريالًا. لا يشمل المثال الشحن أو الخصومات أو أي تسويات أخرى.
| البند | الحساب | المبلغ |
|---|---|---|
| المبيعات قبل الضريبة | قيمة السلع المباعة | 10,000 ريال |
| ضريبة المبيعات في المثال | 10,000 × 15% | 1,500 ريال |
| إجمالي ما دفعه العملاء | 10,000 + 1,500 | 11,500 ريال |
| مرتجعات مقبولة | 1,000 + ضريبة 150 ريالًا | 1,150 ريالًا |
| رسوم بوابة الدفع | وفق كشف البوابة ومستند الرسوم | 230 ريالًا |
| صافي التحويل المتوقع | 11,500 − 1,150 − 230 | 10,120 ريالًا |
بعد المرتجعات، تصبح المبيعات قبل الضريبة في هذا المثال 9,000 ريال، وتصبح ضريبة المخرجات المرتبطة بها 1,350 ريالًا قبل احتساب ضريبة المدخلات وأي تعديلات أخرى. أما عمولة البوابة فتُسجل منفصلة عن المبيعات، وتُراجع ضريبتها من الفاتورة التي أصدرها مقدم الخدمة. المثال تعليمي؛ تختلف النتيجة باختلاف نوع التوريد، والفواتير الصادرة، وتوقيت الاسترداد، والمستندات.
ضريبة القيمة المضافة والفوترة الإلكترونية
إذا كانت المنشأة خاضعة لضريبة القيمة المضافة، فعليها تحديد المعاملة الضريبية لكل توريد بحسب نوعه وظروفه؛ فالنسبة الأساسية في المملكة 15%، مع وجود توريدات قد تخضع لمعاملة مختلفة وفق الأنظمة. لا تستنتج الضريبة من صافي تحويل البنك، بل من الفواتير والسجلات والتعديلات التي تخص الفترة.
وعند قبول إرجاع سلعة أو إلغاء توريد أو تعديل قيمته بعد إصدار الفاتورة، توضح إرشادات الهيئة حالات تعديل قيمة التوريد وإصدار إشعار دائن أو مدين بحسب الواقعة. لذلك اربط الإشعار بالفاتورة الأصلية، واحتفظ بما يثبت الإرجاع والاسترداد. كما يجب على المنشآت المشمولة بمتطلبات الفوترة الإلكترونية استخدام حل يفي بالمتطلبات المطبقة عليها، مع مراعاة مرحلة الربط والتكامل إذا وصلها إشعار من الهيئة.
قائمة مراجعة شهرية لمتجرك
- طابق تقرير الطلبات مع الطلبات المدفوعة والمشحونة والملغاة.
- طابق إجمالي التحصيل والمرتجعات والرسوم في كل بوابة دفع مع إشعارات التحويل البنكي.
- سجّل المبيعات والعمولات والاستردادات في بنود منفصلة، واحتفظ بفواتير الرسوم.
- اربط إشعارات الإرجاع والخصم بالفواتير والطلبات الأصلية، وتحقق من رد المبلغ فعلًا.
- راجع أرصدة المخزون وتكلفة البضاعة المباعة والمرتجعات القابلة لإعادة البيع.
- طابق ضريبة المخرجات والمدخلات مع الفواتير والسجلات قبل تجهيز الإقرار.
- وثّق الفروقات غير المحسومة، مثل مبالغ قيد التحويل أو عمليات الاعتراض على الدفع، وتابعها حتى الإغلاق.
أسئلة شائعة عن محاسبة المتاجر الإلكترونية
هل صافي تحويل بوابة الدفع هو إيراد المتجر؟
لا بالضرورة. التحويل قد يكون صافي المبيعات بعد المرتجعات والعمولات وتسويات أخرى. افصل قيمة المبيعات عن الرسوم والمبالغ المستردة، ثم طابق صافي التحويل مع كشف البوابة والبنك.
كيف أسجل عمولة بوابة الدفع؟
تُراجع العمولة من كشف التسوية وفاتورة مقدم الخدمة، وتُسجل كمصروف مستقل عن الإيراد. أما ضريبة العمولة فتُعالج بناءً على الفاتورة وشروط خصم ضريبة المدخلات المنطبقة على المنشأة.
كيف أعالج مرتجعًا بعد إصدار الفاتورة؟
ابدأ بربطه بالطلب والفاتورة الأصلية وإثبات قبول المرتجع ورد المبلغ. إذا انطبق ما تقرره اللائحة على الواقعة، يُصدر الإشعار الدائن أو المدين المناسب وتُحدّث السجلات والإقرار وفق الفترة والقواعد المطبقة.
هل يحتاج كل متجر إلكتروني إلى التسجيل في ضريبة القيمة المضافة؟
يعتمد ذلك على وضع المنشأة وحجم توريداتها الخاضعة للضريبة وشروط التسجيل الإلزامي أو الاختياري. راجع أحدث متطلبات الهيئة لحالتك بدل تطبيق قاعدة عامة على جميع المتاجر.
الخلاصة
تبدأ محاسبة المتجر الإلكتروني الجيدة من مطابقة تفاصيل الطلبات والتحصيل والمرتجعات والرسوم والمخزون، ثم تحويلها إلى سجلات وتقارير يمكن مراجعتها. عندما تُفصل هذه العناصر، يصبح صافي النقد مفهومًا، وتكون مراجعة الربحية والالتزامات الضريبية أكثر انتظامًا.
للتوسع في تنظيم الحسابات والمخزون، اقرأ مقال برنامج حسابات ومخازن، واطّلع على خدمات تدوين المحاسبية والمالية. إذا أردت مناقشة دورة المبيعات والتسويات المناسبة لمنشأتك، تواصل مع فريق تدوين.
مصادر رسمية
- دليل هيئة الزكاة والضريبة والجمارك للفوترة والسجلات في ضريبة القيمة المضافة، ويتناول حالات تعديل التوريد والإشعارات الدائنة والمدينة.
- المواد التعليمية للفوترة الإلكترونية لدى الهيئة، وتشمل أدلة المرحلتين الأولى والثانية.
- لوائح وأنظمة ضريبة القيمة المضافة لدى الهيئة.
هذا المحتوى للتوعية المحاسبية العامة، ولا يُعد استشارة ضريبية لحالة بعينها. راجع اللوائح والأدلة الرسمية السارية، واستعن بمختص عند اختلاف تفاصيل التوريد أو التسجيل.